Czym jest procent składany i jak pomaga oszczędnościom?

Procent składany to narzędzie finansowe, które pozwala na efektywne pomnażanie kapitału. Mechanizm ten sprawia, że odsetki pracują na Twoją korzyść, generując zyski z zysków. Odkryj, jak możesz wykorzystać efekt procentu składanego w swoich inwestycjach.  
Ręce umieszczające banknoty w skarbonce. Blog

Czym jest procent składany i jak pomaga oszczędnościom?

Procent składany to narzędzie finansowe, które pozwala na efektywne pomnażanie kapitału. Mechanizm ten sprawia, że odsetki pracują na Twoją korzyść, generując zyski z zysków. Odkryj, jak możesz wykorzystać efekt procentu składanego w swoich inwestycjach.

Ręce umieszczające banknoty w skarbonce. Blog
 

Czym jest procent składany? Najważniejsze informacje


Procent składany to metoda naliczania odsetek, w której naliczone wcześniej odsetki są ponownie inwestowane i same zaczynają przynosić dochód w następnych okresach rozliczeniowych.


Podobno Albert Einstein nazwał go ósmym cudem świata, zatem warto, by poznał go każdy świadomy inwestor. Procent składany to mechanizm finansowy, który diametralnie różni się od tradycyjnego oprocentowania. W przeciwieństwie do procentu prostego, gdzie odsetki naliczane są tylko od początkowej inwestycji, procent składany pozwala na kapitalizację odsetek Oznacza to, że w każdym kolejnym okresie odsetki są naliczane od powiększonej już kwoty, włączając wcześniejsze zyski. Mechanizm ten działa na zasadzie efektu kuli śnieżnej – im dłuższy jest okres inwestycji i im częściej następuje kapitalizacja odsetek, tym szybciej rosną zgromadzone środki.

Porównanie procentu składanego i procentu prostego

Cecha Procent prosty Procent składany
Baza naliczania odsetek Wyłącznie kapitał początkowy Kapitał początkowy + zgromadzone odsetki
Krzywa wzrostu Liniowa Wykładowa (rosnąca w czasie)
Główne zastosowanie Lokaty nieodnawialne, krótkie pożyczki ETF-y, IKE/IKZE, konta oszczędnościowe, akcje
Wpływ czasu Stały zysk co rok Wykładniczy wzrost po 10-15 latach


Procent składany – jak może pomóc Twoim oszczędnościom?

Procent składany to narzędzie finansowe, które pozwala na efektywne pomnażanie kapitału. Mechanizm ten sprawia, że odsetki pracują na twoją korzyść, generując zyski z zysków. Odkryj, jak możesz wykorzystać efekt procentu składanego w swoich inwestycjach.

Czym jest procent składany? Najważniejsze informacje

Albert Einstein nazwał go ósmym cudem świata, zatem warto, by poznał go każdy świadomy inwestor. Procent składany to mechanizm finansowy, który diametralnie różni się od tradycyjnego oprocentowania. W przeciwieństwie do procentu prostego, gdzie odsetki naliczane są tylko od początkowej inwestycje, procent składany pozwala na kapitalizację odsetek. Oznacza to, że w każdym kolejnym okresie odsetki są naliczane od powiększonej już kwoty, włączając wcześniejsze zyski. Mechanizm ten działa na zasadzie efektu kuli śnieżnej – im dłuższy jest okres inwestycji i im częściej następuje kapitalizacja odsetek, tym szybciej rosną zgromadzone środki. 

Procent składany jest stosowany w wielu produktach finansowych, takich jak lokaty bankowe, fundusze inwestycyjne czy obligacje, i stanowi kluczowe narzędzie w długoterminowym oszczędzaniu i inwestowaniu.

Jak działa procent składany i czy pomaga oszczędnościom?

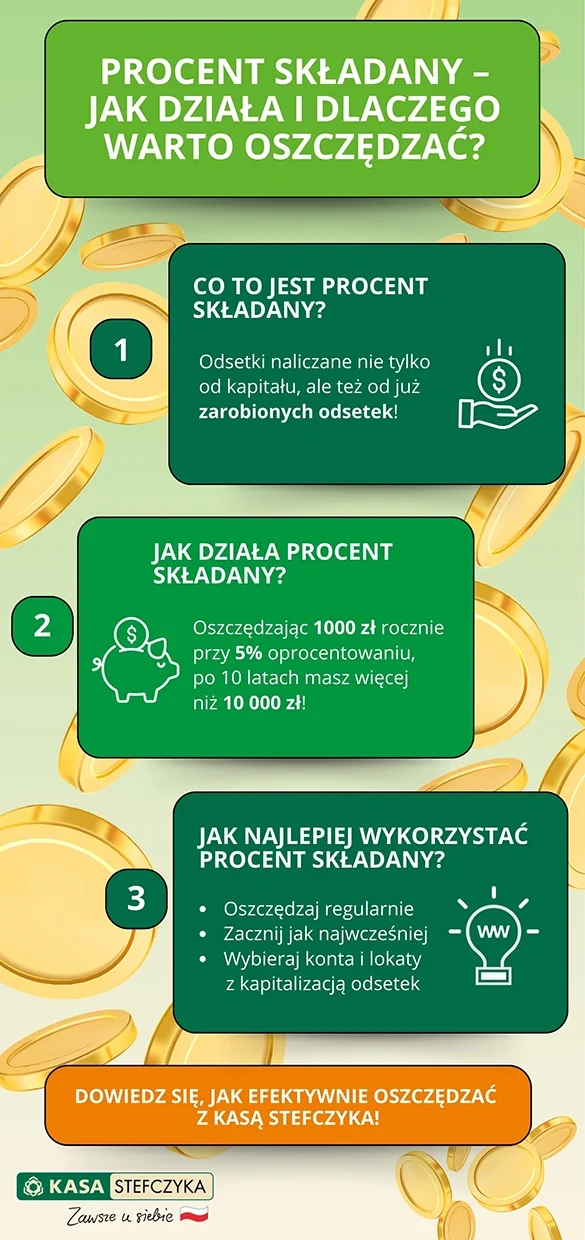
Jak wspomniano wcześniej, procent składany działa na zasadzie efektu kuli śnieżnej, gdzie odsetki za dany okres są nie tylko naliczane od początkowej kwoty, ale również od już wcześniej zarobionych odsetek. Mechanizm ten pozwala na systematyczne pomnażanie kapitału, szczególnie w długoterminowej perspektywie. 

Przykładowo, przy inwestycji 10 000 zł z rocznym oprocentowaniem 5%, w pierwszym roku zysk wyniesie 500 zł, ale w kolejnym odsetki będą już naliczane od kwoty 10 500 zł. Zatem im dłuższy jest okres inwestycji i częstsze kapitalizowanie odsetek, tym dynamiczniej rosną zgromadzone środki. Procent składany znacząco przyspiesza wzrost oszczędności, sprawiając, że nawet przy stosunkowo niskim oprocentowaniu można osiągnąć zauważalne korzyści. Kluczem do sukcesu jest systematyczność, regularne oszczędzanie oraz cierpliwość, pozwalająca mechanizmowi procentu składanego w pełni zadziałać.

Infografika o procencie składanym od Kasy Stefczyka. Blog.

Obliczanie procentu składanego. Jak to zrobić?

Obliczanie procentu składanego wymaga znajomości podstawowego matematycznego wzoru procentu składanego: K = P(1+r)^n, gdzie K oznacza końcową kwotę, P to kapitał początkowy, r to roczna stopa procentowa, a n liczba okresów rozliczeniowych. Praktyczne obliczenie procentu składanego polega na podstawieniu konkretnych wartości do tego wzoru.

Posłużmy się wcześniejszym przykładem, w którym wpłata na depozyt wynosiła 10 000 zł. Z rocznym oprocentowaniem 5% przez 10 lat, wyliczenie będzie wyglądało następująco:

10 000 × (1 + 0,05)^10, co da finalną kwotę około 16 289 zł.

Współcześnie proces ten został znacznie ułatwiony dzięki internetowym kalkulatorom procentu składanego, które automatycznie wykonują obliczenia. Warto pamiętać, że im częstsza kapitalizacja odsetek (np. miesięczny lub kwartalny), tym wyższy będzie końcowy zysk. Precyzyjne obliczenie pozwala inwestorom dokładnie zaplanować swoją strategię oszczędnościową i przewidzieć potencjalne zyski.

Poznaj regułę 72

Reguła 72 to niezwykle przydatne narzędzie w świecie finansów, pozwalające w prosty sposób oszacować czas potrzebny do dwukrotnego wzrostu wartości kapitału. Mechanizm działania jest banalnie prosty – wystarczy podzielić liczbę 72 przez roczną stopę zwrotu, aby uzyskać przybliżoną liczbę lat potrzebnych do podwojenia zainwestowanych środków. Przykładowo, przy rocznym oprocentowaniu 6% kapitał podwoi się w ciągu około 12 lat (72 ÷ 6 = 12).

Finansiści cenią ten sposób za prostotę i możliwość szybkiego oszacowania potencjalnych zysków bez użycia skomplikowanych kalkulatorów. Warto pamiętać, że im wyższa stopa zwrotu, tym szybciej można podwoić swój kapitał, co stanowi kluczową zaletę mechanizmu procentu składanego.

Korzyści z procentu składanego

Procent składany oferuje szereg kluczowych korzyści dla inwestorów, które czynią go wyjątkowym narzędziem finansowym:

  • najistotniejszą zaletą jest możliwość generowania zysków z już zarobionych pieniędzy – nie tylko pierwotnego wkładu pieniężnego – co w długoterminowej perspektywie przekłada się na znaczący wzrost kapitału. Mechanizm ten pozwala na efektywne pomnażanie środków bez konieczności dodatkowego zaangażowania finansowego. Im dłuższy okres inwestycji, tym efekt narasta bardziej dynamicznie, co szczególnie widać w wieloletnich inwestycjach emerytalnych czy oszczędnościowych;
  • dzięki procentowi składanemu można zminimalizować wpływ inflacji, pozwalając realnie zwiększać wartość zgromadzonych środków;
  • dodatkową zaletą jest możliwość osiągnięcia zysków nawet przy relatywnie niskich stopach procentowych, co czyni go atrakcyjnym narzędziem dla osób rozpoczynających przygodę z inwestowaniem.

Kluczem do sukcesu jest systematyczność, regularne oszczędzanie oraz cierpliwość, pozwalająca mechanizmowi procentu składanego w pełni zadziałać.

Wady wynikające z zastosowania procentu składanego

Mimo wielu zalet ten mechanizm posiada również istotne ograniczenia, które warto wziąć pod uwagę przy podejmowaniu decyzji inwestycyjnych:

  • pierwszą znaczącą wadą jest konieczność długoterminowego zaangażowania, gdyż efekty stają się zauważalne dopiero po wielu latach inwestowania. Osoby oczekujące szybkich zysków mogą zostać zniechęcone powolnym przyrostem kapitału w początkowym okresie;
  • zmienność stóp procentowych stanowi kolejne wyzwanie, gdyż niestabilne oprocentowanie może znacząco wpłynąć na ostateczny wynik inwestycji;
  • dodatkowo pełne wykorzystanie mechanizmu procentu składanego wymaga systematycznego reinwestowania odsetek, co ogranicza możliwość bieżącego korzystania z wypracowanych zysków;
  • wreszcie, przy krótkoterminowych inwestycjach efekt procentu składanego jest praktycznie niezauważalny, co sprawia, że jego potencjał pozostaje niewykorzystany.

Przykłady inwestowania z wykorzystaniem procentu składanego

Procent składany znajduje zastosowanie w wielu produktach finansowych, oferując inwestorom możliwość efektywnego pomnażania kapitału:

  • jednym z najpopularniejszych narzędzi są fundusze inwestycyjne ETF, gdzie reinwestycja dywidendy pozwala na systematyczny wzrost wartości inwestycji. Przykładowo, inwestując 10 000 zł w fundusz ETF z rocznym zwrotem 6% i konsekwentnie reinwestując dywidendy, po 20 latach można znacząco zwiększyć wartość początkowego kapitału;
  • kolejnym skutecznym sposobem jest systematyczne oszczędzanie na kontach oszczędnościowych z miesięczną kapitalizacją odsetek;
  • inwestorzy mogą również wykorzystywać procent składany w obligacjach skarbowych, gdzie odsetki są automatycznie dołączane do kapitału.

Warto pamiętać, że procent składany stanowi wartościowe narzędzie w budowaniu długoterminowego kapitału. Świadome i systematyczne jego stosowanie może znacząco wpłynąć na wzrost oszczędności.

 
Icon
Icon
 

Jak działa procent składany i czy pomaga oszczędnościom?

Procent składany działa na zasadzie efektu kuli śnieżnej, gdzie odsetki za dany okres są nie tylko naliczane od początkowej kwoty, ale również od już wcześniej zarobionych odsetek. Mechanizm ten pozwala na systematyczne pomnażanie kapitału, szczególnie w długoterminowej perspektywie.

Procent składany znacząco przyspiesza wzrost oszczędności, sprawiając, że nawet przy stosunkowo niskim oprocentowaniu można osiągnąć zauważalne korzyści. Kluczem do sukcesu jest systematyczność, regularne oszczędzanie oraz cierpliwość, pozwalająca mechanizmowi procentu składanego w pełni zadziałać.

Ile można zarobić dzięki procentowi składanemu?

Kwota Stopa zwrotu Okres Wynik końcowy
10 000 zł 5% 10 lat 16 289 zł
10 000 zł 5% 20 lat 26 533 zł
10 000 zł 5% 30 lat 43 219 zł


Warto zwrócić uwagę, że wynik nie rośnie liniowo. Podwojenie okresu inwestycji z 10 do 20 lat nie podwaja końcowej kwoty, zysk rośnie znacznie szybciej, ponieważ odsetki naliczone w kolejnych latach same zaczynają generować kolejne odsetki. To właśnie efekt kuli śnieżnej sprawia, że procent składany działa najmocniej na korzyść tych którzy dają mu najwięcej czasu.

Jak obliczyć procent składany?

Obliczanie procentu składanego wymaga znajomości podstawowego matematycznego:

K = K0 × (1 + r/m)^(m×n)

  • K – kapitał końcowy,
  • K0 – wkład początkowy,
  • r – nominalna roczna stopa procentowa,
  • m – liczba okresów kapitalizacji w roku,
  • n – czas trwania inwestycji w latach.

Praktyczne obliczenie procentu składanego polega na podstawieniu konkretnych wartości do tego wzoru.

Posłużmy się wcześniejszym przykładem, w którym wpłata na depozyt wynosiła 10 000 zł, a kapitalizacja odsetek następowała raz w roku (m=1). Z rocznym oprocentowaniem 5% przez 10 lat, wyliczenie będzie wyglądało następująco:

10 000 × (1 + 0,05/1)^(1×10), co da ostateczną kwotę około 16 289 zł.

Współcześnie proces ten został znacznie ułatwiony dzięki internetowym kalkulatorom procentu składanego, które automatycznie wykonują obliczenia. Warto pamiętać, że im częstsza kapitalizacja odsetek (np. miesięczny lub kwartalny), tym wyższy będzie końcowy zysk. Precyzyjne obliczenie pozwala inwestorom dokładnie zaplanować swoją strategię oszczędnościową i przewidzieć potencjalne zyski.

Poznaj regułę 72

Reguła 72 to niezwykle przydatne narzędzie w świecie finansów, pozwalające w prosty sposób oszacować czas potrzebny do dwukrotnego wzrostu wartości kapitału. Mechanizm działania jest banalnie prosty – wystarczy podzielić liczbę 72 przez roczną stopę zwrotu, aby uzyskać przybliżoną liczbę lat potrzebnych do podwojenia zainwestowanych środków. Przykładowo, przy rocznym oprocentowaniu 6% kapitał podwoi się w ciągu około 12 lat (72 ÷ 6 = 12).

Finansiści cenią ten sposób za prostotę i możliwość szybkiego oszacowania potencjalnych zysków bez użycia skomplikowanych kalkulatorów. Warto pamiętać, że im wyższa stopa zwrotu, tym szybciej można podwoić swój kapitał, co stanowi kluczową zaletę mechanizmu procentu składanego.

Co wpływa na efektywność procentu składanego?

Na to, jak szybko i jak mocno zadziała mechanizm procentu składanego, wypływa klika czynników:

  • czas trwania inwestycji - to najważniejszy element całego mechanizmu. Im dłuższy horyzont, tym mocniej przyspiesza wzrost kapitału, ponieważ w każdym kolejnym roku, odsetki nalicza się już od większej podstawy;
  • wysokość stopy zwrotu - nawet niewielka różnica w oprocentowaniu (np. 5% zamiast 3%) w długim terminie przekłada się na wyraźnie odmienny wynik końcowy, ponieważ różnica ta sama podlega kapitalizacji;
  • częstotliwość kapitalizacji odsetek - odsetki mogą być doliczane do kapitału rocznie, kwartalnie, czy miesięcznie. Im częściej to następuje, tym szybciej zaczynają "pracować" kolejne odsetki, co zwiększa wynik przy tej samej stopie nominalnej;
  • regularność dodatkowych wpłat - systematyczne dokładanie nawet niewielkich kwot znacząco zwiększa końcowy rezultat, ponieważ każda nowa wpłata od razu zaczyna podlegać kapitalizacji;
  • podatek od zysków kapitałowych i opłaty – w Polsce odsetki od lokat i innych produktów oszczędnościowych obciąża tzw. podatek Belki w wysokości 19%, pobierany zwykle przy każdej kapitalizacji odsetek. Ponieważ opodatkowana część nigdy nie zaczyna dla Ciebie dodatkowo "pracować", jego realny wpływ na końcowy zysk rośnie z każdym kolejnym rokiem oszczędzania, mimo stałej nominalnej stawki. Widać to na przykładzie wcześniejszego scenariusza (10 000 zł, 5% rocznie, kapitalizacja roczna):
Okres Zysk brutto (bez podatku) Zysk netto (po podatku 19%) Ile podatek "zabiera" z zysku brutto
10 lat 6 289 zł ok. 4 874 zł ok. 22,5%
20 lat 16 533 zł ok. 12 123 zł ok. 26,7%
30 lat 33 219 zł ok. 22 906 zł ok. 31,0%


Im dłuższy okres oszczędzania, tym większa część potencjalnego zysku brutto zostaje "zjedzona" przez podatek, dlatego, że odprowadzona co roku kwota traci szansę na dalsze pomnażanie. Powyższy przykład jest uproszczony i zakłada roczną kapitalizację odsetek, w praktyce moment i sposób naliczania podatku mogą się różnić w zależności od produktu (np. lokaty, konta oszczędnościowe, fundusze inwestycyjne czy obligacje), dlatego warto to sprawdzić w regulaminie konkretnego produktu. Niezależnie od szczegółów, sama zasada pozostaje aktualna: im dłuższy horyzont, tym mocniej podatek obniża efekt procentu składanego. Warto o tym pamiętać przy planowaniu długoterminowej strategii i rozważyć produkty z odroczonym lub zerowym podatkiem od zysków kapitałowych, takie jak IKE czy IKZE;

  • inflacja – nie zmniejsza nominalnego wyniku obliczonego wzorem procentu składanego, ale obniża jego realną wartość, czyli siłę nabywczą zgromadzym, nominalna stopa zwrotu musi przewyższać średnioroczną inflację w danym okresie. Przykładowo, przy nominalnym oprocentowaniu 5% i inflacji na poziomie 4% rocznie, realny wzrost wartości oszczędności wynosi w przybliżeniu tylko około 1% rocznie, reszta jedynie rekompensuje spadek siły nabywczej pieniądza;
  • brak wcześniejszych wypłat - każde wycofanie środków w trakcie oszczędzania "zeruje" część efektu składania, ponieważ tracisz nie tylko wpłaconą kwotę, ale też wszystkie odsetki, jakie mogłaby ona jeszcze wygenerować.

Świadome zarządzanie tymi czynnikami, a przede wszystkim cierpliwość i regularność, pozwala w pełni wykorzystać potencjał procentu składanego w długoterminowym oszczędzaniu.

Jak działa procent składany przy regularnym oszczędzaniu?

Procent składany działa jeszcze mocniej na korzyść osób, które oprócz kapitału początkowego regularnie dokładają nowe środki. Każda kolejna wpłata – nawet niewielka – od momentu wpłacenia zaczyna podlegać własnej kapitalizacji, więc z czasem "pracuje" na koncie coraz więcej mniejszych sum, które nawzajem się napędzają.

Załóżmy, że zamiast jednorazowej wpłaty odkładasz systematycznie 200 zł miesięcznie przy tym samym rocznym oprocentowaniu 5% (kapitalizacja miesięczna). Oto jak rósłby taki kapitał w czasie:

Miesięczna wpłata Stopa zwrotu Okres Suma wpłat Wynik końcowy Zysk z odsetek
200 zł 5% 10 lat 24000 zł 31056 zł 7056 zł
200 zł 5% 20 lat 48000 zł 82207 zł 34207 zł
200 zł 5% 30 lat 72000 zł 166452 zł 94452 zł


Zwróć uwagę na ostatnią kolumnę. W pierwszych 10 latach zysk z odsetek stanowi niewielką część zgromadzonej kwoty – to okres, w którym mechanizm procentu składanego dopiero "się rozpędza". Jednak po 30 latach systematycznego odkładania tych samych 200 zł miesięcznie zysk z samych odsetek przewyższa sumę wszystkich wpłaconych środków. To najlepiej pokazuje, dlaczego regularność i czas mają w tym mechanizmie większe znaczenie niż wysokość pojedynczej wpłaty.

Warto też zestawić to z przykładem jednorazowej wpłaty 10 000 zł. Łącząc oba podejścia, czyli wpłacając kapitał początkowy i systematycznie go uzupełniając, można znacząco przyspieszyć budowanie oszczędności, korzystając z obu efektów jednocześnie.

Jakie są korzyści z procentu składanego?

Procent składany oferuje szereg korzyści dla inwestorów, które czynią go wyjątkowym narzędziem finansowym:

  • możliwość generowania zysków z już zarobionych pieniędzy – nie tylko pierwotnego wkładu pieniężnego – co w długoterminowej perspektywie przekłada się na znaczący wzrost kapitału. Mechanizm ten pozwala na efektywne pomnażanie środków bez konieczności dodatkowego zaangażowania finansowego. Im dłuższy okres inwestycji, tym efekt narasta bardziej dynamicznie, co szczególnie widać w wieloletnich inwestycjach emerytalnych czy oszczędnościowych;
  • dzięki procentowi składanemu można zminimalizować wpływ inflacji, pozwalając realnie zwiększać wartość zgromadzonych środków;
  • możliwość osiągnięcia zysków nawet przy relatywnie niskich stopach procentowych, co czyni go atrakcyjnym narzędziem dla osób rozpoczynających przygodę z inwestowaniem.

Kluczem do sukcesu jest systematyczność, regularne oszczędzanie oraz cierpliwość, pozwalająca mechanizmowi procentu składanego w pełni zadziałać.

Jakie są ograniczenia wynikające z zastosowania procentu składanego?

Mimo wielu zalet ten mechanizm posiada również istotne ograniczenia, które warto wziąć pod uwagę przy podejmowaniu decyzji inwestycyjnych:

  • konieczność długoterminowego zaangażowania, gdyż efekty stają się zauważalne dopiero po wielu latach inwestowania. Osoby oczekujące szybkich zysków mogą zostać zniechęcone powolnym przyrostem kapitału w początkowym okresie;
  • zmienność stóp procentowych, gdyż niestabilne oprocentowanie może znacząco wpłynąć na ostateczny wynik inwestycji;
  • pełne wykorzystanie mechanizmu procentu składanego wymaga systematycznego reinwestowania odsetek, co ogranicza możliwość bieżącego korzystania z wypracowanych zysków;
  • przy krótkoterminowych inwestycjach efekt procentu składanego jest praktycznie niezauważalny, co sprawia, że jego potencjał pozostaje niewykorzystany.

Przykłady inwestowania z wykorzystaniem procentu składanego

Procent składany znajduje zastosowanie w wielu produktach finansowych, oferując inwestorom możliwość efektywnego pomnażania kapitału:

  • jednym z najpopularniejszych narzędzi są fundusze inwestycyjne ETF, gdzie reinwestycja dywidendy pozwala na systematyczny wzrost wartości inwestycji. Przykładowo, inwestując 10 000 zł w fundusz ETF z rocznym zwrotem 6% i konsekwentnie reinwestując dywidendy, po 20 latach można znacząco zwiększyć wartość początkowego kapitału;
  • kolejnym skutecznym sposobem jest systematyczne oszczędzanie na kontach oszczędnościowych z miesięczną kapitalizacją odsetek;
  • inwestorzy mogą również wykorzystywać procent składany w obligacjach skarbowych, gdzie odsetki są automatycznie dołączane do kapitału.

Warto pamiętać, że procent składany stanowi wartościowe narzędzie w budowaniu długoterminowego kapitału. Świadome i systematyczne jego stosowanie może znacząco wpłynąć na wzrost oszczędności.


Powiązane:


Kategorie:

Icon
Icon
Icon
Icon
Icon
Icon